计算机视觉产业研究 技术成熟与场景渗透下的软硬技术咨询服务
计算机视觉作为人工智能的核心分支,正从实验室走向大规模产业应用。技术栈的成熟与行业场景的渗透互相催化,推动了整个产业链的变革。在此背景下,计算机软硬技术咨询服务成为连接技术供给与行业需求的关键枢纽,既帮助企业跨越从算法到部署的鸿沟,也为产业研究提供了新的观察视角。
一、技术成熟的底层逻辑
计算机视觉的技术成熟并非一蹴而就。从早期基于手工特征的图像处理方法,到以卷积神经网络(CNN)为代表的深度学习范式,再到Transformer架构在视觉领域的迁移(如ViT、Swin Transformer),算法层面经历了多次代际跃迁。当前的技术成熟主要体现在三个维度:
- 算法泛化能力提升:预训练大模型+微调的模式显著降低了下游任务的数据依赖,使得小样本、零样本学习在工业质检、医学影像等场景中变得可行。
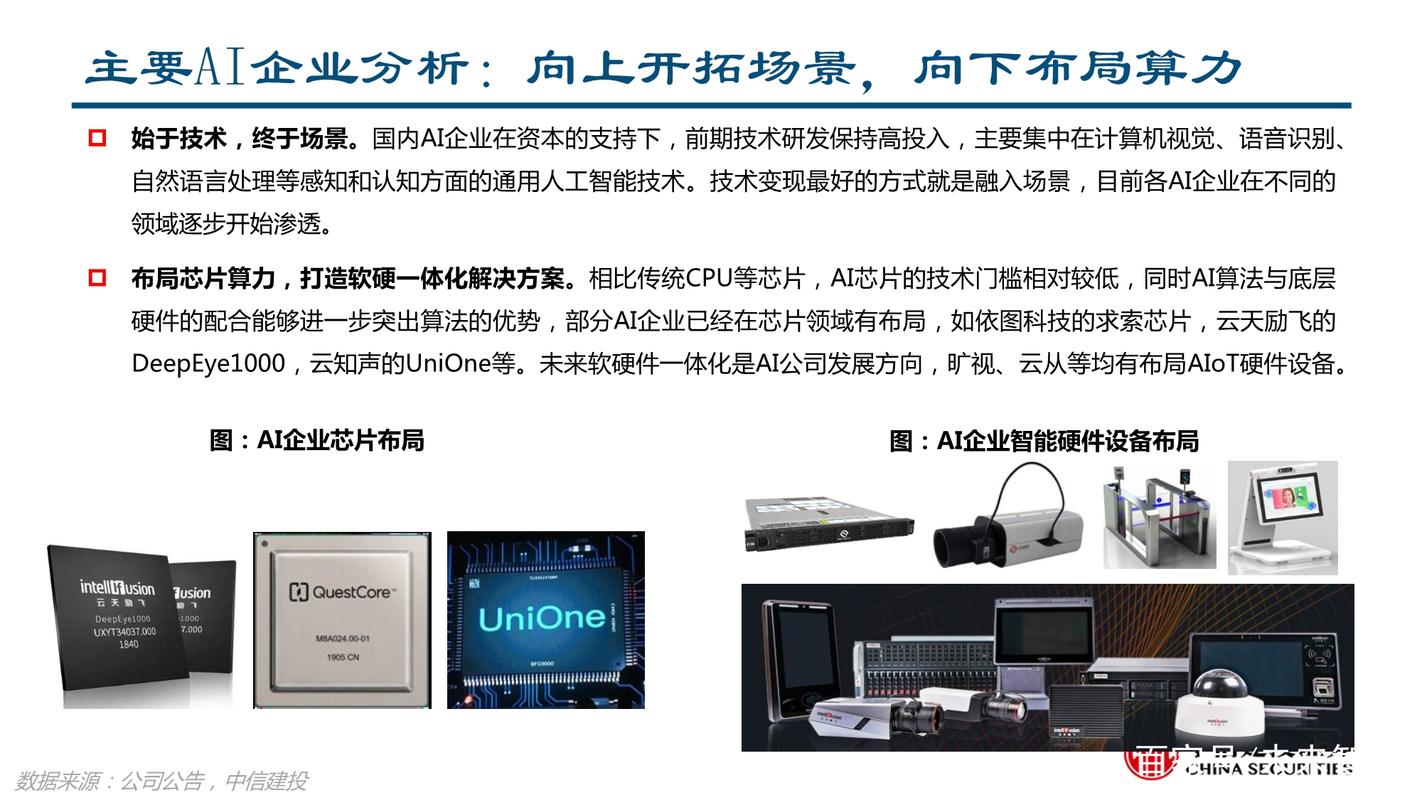
- 计算硬件平民化:GPU、NPU、FPGA及专用ASIC芯片的算力密度提升与成本下降,让边缘端实时视觉推理成为可能。例如,国产AI芯片在安防、车载领域的成熟应用,直接降低了视觉系统的部署门槛。
- 开发工具链标准化:OpenCV、PyTorch、TensorFlow、ONNX等开源框架和模型交换格式日趋完善,加上MLOps工具链的普及,使得从数据标注到模型部署的周期大幅缩短。
技术成熟不等于产业成熟。实验室指标(如mAP、IoU)与真实场景中的鲁棒性、可解释性、能耗约束之间仍存在显著差距。这一差距正是软硬技术咨询服务的核心价值所在。
二、场景渗透的产业格局
计算机视觉的场景渗透呈现出“从强约束到弱约束、从封闭到开放”的演进规律。
- 安防与监控:最成熟的渗透领域,人脸识别、车辆识别、行为分析已形成稳定产业链。海康威视、大华、宇视等厂商占据主导,同时商汤、旷视、云从等AI公司以算法授权和解决方案切入。
- 工业视觉:包括缺陷检测、尺寸测量、OCR识别、机器人引导等。该领域对精度、节拍、环境适应性要求严苛,传统机器视觉厂商(如基恩士、康耐视)与AI视觉新锐正在融合。中小制造企业的视觉改造需求巨大,但付费能力与集成能力偏弱,为咨询服务留出空间。
- 医疗影像:肺结节检测、眼底筛查、病理切片分析等场景已有多款产品获NMPA三类证。该领域渗透壁垒集中在数据隐私、标注成本、临床验证与医保支付环节,软硬一体的边缘 inference 设备是落地关键。
- 自动驾驶与交通:激光雷达+视觉融合成为感知主流,但L4级全自动驾驶的商业化节奏放缓,L2+/L3辅助驾驶的视觉方案加速上车。座舱DMS、OMS、自动泊车等细分场景率先渗透。
- 零售与消费:无人店、智能货柜、客流分析等场景因ROI难达预期而震荡调整,但随着边缘计算成本下降,传统门店的视觉数字化改造仍有潜力。
场景渗透的不均衡决定了产业研究的重点:如何识别高价值场景?如何评估技术适配性?如何设计可持续的商业模式?这些已超出单一算法公司的能力边界。
**三、软硬技术咨询服务的锚点价值
计算机视觉的落地本质是“软硬一体化系统工程”,涉及光学、传感器、算力单元、算法模型、行业Know-how等要素的协同。软硬技术咨询服务在此过程中扮演多重角色:
- 技术选型与架构设计:根据场景约束(功耗、带宽、实时性、成本),帮助客户在云端推理、边缘计算、端侧智能之间做出最优选择。例如,食品分拣线需要毫秒级响应且环境粉尘多,优先考虑FPGA加速+工业相机硬触发方案;而无人巡检机器人则更适合NPU边缘模组。
- 数据闭环与模型优化:许多企业拥有大量现场数据却缺乏治理与标注能力。咨询服务可协助搭建数据标注流水线、设计增量学习策略、开展模型剪枝与量化,在保持精度的前提下降算力开销。
- 软硬件适配与兼容性验证:视觉系统的稳定性依赖编译器、驱动、推理框架与芯片的协同。咨询服务提供跨平台基准测试、异构计算优化方案,避免“算法开源、部署踩坑”的常见困境。
- 合规与风险管控:生物特征识别涉及隐私保护(如GDPR、个人信息保护法),工业视觉涉及产品责任安全。咨询可以帮助企业建立算法审计、偏见检测、数据脱敏机制,为规模化渗透扫清政策障碍。
- 产业研究与投资评估:对于投资机构与地方政府,咨询提供技术成熟度评估(TRL)、缺陷场景分析、区域产业链配套诊断,支撑投融资与产业政策决策。
四、挑战与未来趋势
- 碎片化需求与标准化产品的矛盾:软件咨询的价值部分来自非标需求,但要想规模化又必须沉淀标准化组件。未来的方向是“平台+垂类方案”叠加轻量级咨询服务的模式。
- 大模型带来的重构:视觉大模型(SegGPT、DINOv2、GPT-4V等)正在降低视觉任务定制成本,传统视觉算法工程师的职能可能向提示工程、多模态融合和任务分解迁移。咨询公司需要帮助企业拥抱这一变化。
- 算力能效与算法可持续性:在双碳目标与移动端功耗限制下,模型大小与能效比将成为与精度同等重要的指标。低秩分解、脉冲神经网络、神经形态芯片等方向将逐渐被纳入咨询服务的评估范围。
- 增强分析师(AI Copilot)与决策变革:视觉分析与红外、激光雷达、声学传感器融合,将会扩展更多应用场景。专业咨询需要跨模态、跨物理层的协同设计能力。
五、
计算机视觉产业正由技术攻坚期转向深水区的场景扎根期。实验室的阈值一旦揭开,落地的耐心、系统化方法论以及产业工程化能力,将取代单点算法精度成为产业的核心竞争力。这一决定成效的“最后一公里”里,软硬技术咨询服务不再只是锦上添花,而是为产学研缝合链条、抑制企业失访风险的关键机制。未来能够围绕视觉技术验证、系统交付和研发成效构建方法论的工具化服务平台级企业,将优先获取新一代数字化解决方案或产业转型的核心红利。
如若转载,请注明出处:http://www.bigwinqp.com/product/57.html
更新时间:2026-10-26 09:36:13